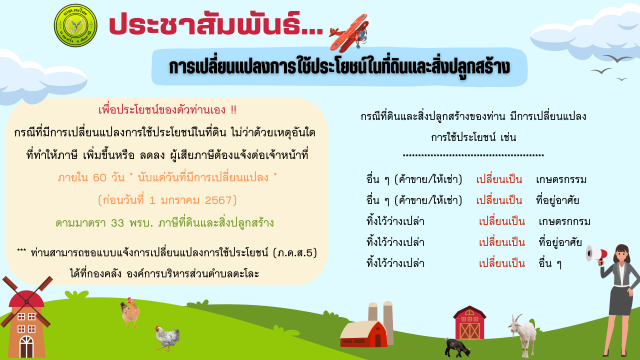
เพื่อประโยชน์ของตัวท่านเอง !!
กรณีที่มีการเปลี่ยนแปลงการใช้ประโยชน์ในที่ดิน ไม่ว่าด้วยเหตุอันใด
ที่ทำให้ภาษี เพิ่มขึ้นหรือ ลดลง ผู้เสียภาษีต้องแจ้งต่อเจ้าหน้าที่
ภายใน 60 วัน * นับแต่วันที่มีการเปลี่ยนแปลง *
(ก่อนวันที่ 1 มกราคม 2567)
ตามมาตรา 33 พรบ. ภาษีที่ดินและสิ่งปลูกสร้าง
กรณีที่ดินและสิ่งปลูกสร้างของท่าน มีการเปลี่ยนแปลง
การใช้ประโยชน์ เช่น
-อื่น ๆ (ค้าขาย/ให้เช่า) เปลี่ยนเป็น เกษตรกรรม
-อื่น ๆ (ค้าขาย/ให้เช่า) เปลี่ยนเป็น ที่อยู่อาศัย
-ทิ้งไว้ว่างเปล่า เปลี่ยนเป็น เกษตรกกรม
-ทิ้งไว้ว่างเปล่า เปลี่ยนเป็น ที่อยู่อาศัย
-ทิ้งไว้ว่างเปล่า เปลี่ยนเป็น อื่น ๆ
โหลดเอกสารได้ที่ https://www.taloh.go.th/news/detail.php?id=1283 |